保険料について
- ホーム
- 保険料について
保険料について
料飲国保の保険給付等に要する費用の主な財源は、皆さまから納めていただく保険料と国からの補助金等でまかなわれています。
- 保険料の賦課期日は毎月1日です(規約第24条)
- 毎月、事業主から従業員やご家族分の保険料も合わせて納めていただくことになっています。
月額算定表 令和8年3月まではこちら
| 事業主世帯(証番号下5桁が10000台の世帯) | 従業員世帯(20000台と30000台の世帯) | 月額限度額 | ||
|---|---|---|---|---|
| 医療 給付費分 |
世帯割 (1世帯につき) |
5,500円 (住民税非課税世帯は3,000円) |
5,500円 (住民税非課税世帯は3,000円) |
事業主世帯 54,100円 従業員世帯 34,000円 |
| 所得割 (1世帯につき) |
所得割基礎額(※1)×0.80% | 所得割基礎額(※1)×0.70% | ||
| 被保険者割 (1人につき) |
200円 | 200円 | ||
| 後期高齢者 支援金分 |
被保険者割 (1人につき) |
3,600円 | 3,600円 | 14,400円 |
| 介護納付金分 | 被保険者割 (40~64歳 1人につき) |
4,500円 | 4,500円 | 13,500円 |
| 子ども・子育て支援納付金分 | 被保険者割 (18歳以上 1人につき) |
400円 | 400円 | 1,600円 |
| 後期高齢 組合員分 |
世帯割 (1事業所につき) |
1,000円 | ー | 1,000円 |
- 所得割基礎額(旧ただし書き所得合計額)は、毎年10月に変更されます。
令和7年10月から令和8年9月までは、令和6年中の総所得金額等-基礎控除(43万円)の合計
令和8年10月から令和9年9月までは、令和7年中の総所得金額等-基礎控除(43万円)の合計
後期高齢組合員について
75歳以上の方は後期高齢者医療制度の適用となり料飲国保の被保険者ではなくなります。
ただし、事業主の方は後期高齢組合員(保険料:月額1,000円)となることで、家族や従業員を引き続き料飲国保に残すことができます。
令和8年3月まで
月額算定表
| 事業主世帯(証番号下5桁が10000台の世帯) | 従業員世帯(20000台と30000台の世帯) | 月額限度額 | ||
|---|---|---|---|---|
| 医療 給付費分 |
世帯割 (1世帯につき) |
5,500円 (住民税非課税世帯は3,000円) |
5,500円 (住民税非課税世帯は3,000円) |
事業主世帯 54,100円 従業員世帯 34,000円 |
| 所得割 (1世帯につき) |
所得割基礎額(※1)×0.80% | 所得割基礎額(※1)×0.70% | ||
| 被保険者割 (1人につき) |
200円 | 200円 | ||
| 後期高齢者 支援金分 |
被保険者割 (1人につき) |
4,000円 | 4,000円 | 16,000円 |
| 介護保険 納付金分 |
被保険者割 (40~64歳 1人につき) |
4,500円 | 4,500円 | 13,500円 |
| 後期高齢 組合員分 |
世帯割 (1事業所につき) |
1,000円 | ー | 1,000円 |
- 所得割基礎額(旧ただし書き所得合計額)は、毎年10月に変更されます。
令和6年10月から令和7年9月までは、令和5年中の総所得金額等-基礎控除(43万円)の合計
- 保険料は毎月期日までに必ず納入してください。
- 保険料は資格取得日の属する月分から算定します。
加入する届出が遅れた場合、遡って保険料を納付していただきます。 - 所得申告していない場合は最高額として算定します。
- 総所得金額等や住民税額に変更があった場合は速やかにお届けください。
届出以降の月分からの再算定となり、届出以前分の還付はいたしません。
子育て世帯への保険料軽減について
未就学児世帯の保険料を軽減(令和4年度~)
毎年11月30日時点で料飲国保に加入している未就学児(小学校入学前の子ども) 1人につき年間12,000円軽減します。
【軽減方法】
申請により軽減額を申出のあった金融機関口座に振リ込みます。
(毎年1月に該当する世帯へ軽減に必要な申請書をお送りします。)
出産される方の産前産後期間の保険料を軽減(令和6年1月~)
出産予定月(出産月)の前月から出産予定月(出産月)の翌々月までの4か月分の保険料を軽減します。
(多胎妊娠の場合は産前3か月前からの6か月分を軽減)
- 令和5年11月1日以降に出産予定または出産された料飲国保組合の被保険者が対象です。
妊娠85日(4か月)以上の出産が対象(死産、流産、早産及び人工妊娠中絶の場合も含みます。) - 出産予定日の6か月前から届出ができます。出産後の届出も可能です。

【軽減方法】
下記の必要書類を料飲国保加入団体にご提出ください。
4か月または6か月の軽減額が確定した後、次月保険料から差し引いて還付します。
- 産前産後期間の保険料軽減申請書
- 母子健康手帳の写し(以下のページのコピーをお願いします)見本を見る
| 状況 | 必要なもの |
|---|---|
| 出産予定の方 |
|
| 出産された方 |
|
子ども・子育て支援金制度(令和8年4月~)
「子ども・子育て支援金制度」は、子どもや子育て世帯への経済的支援を拡充するため社会全体で支える仕組みで、少子化に歯止めをかけ日本の未来を支えていく制度です。
子ども・子育て支援金の使い途は、法律(子ども・子育て支援法)で定められ、少子化対策を推進するため、主には、次の施策に充てられます。
- 児童手当の拡充
- 妊婦のための支援給付
- 出生後休業支援給付
- 育児時短就業給付
- こども誰でも通園制度
- 国民年金第1号被保険者の育児期間に係る保険料免除
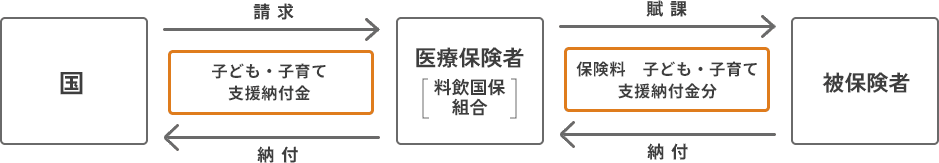
令和8年度に全国で必要な子ども・子育て支援納付金は6千億円とされており、国は料飲国保組合等全国の医療保険者が被保険者から保険料として徴収することになります。
国は、子ども・子育て支援納付金について、料飲国保組合等の全国の医療保険者に分担額を示しており、料飲国保組合としては、令和8年4月から、医療保険分、後期高齢者支援金分、介護納付金分の保険料と合わせて徴収し、国に納付します。
なお、子ども・子育て支援納付金分保険料は、18歳以上の被保険者を対象に徴収します。
(年度内に18歳に達する日以後の最初の3月31日までの被保険者は除く。)